Créer une société en zone franche de Tanger : guide, avantages fiscaux et procédure 2026
Editeur
juillet 8, 2026
Tanger concentre aujourd’hui l’une des offres de zones franches les plus attractives d’Afrique. En effet, rebaptisées Zones d’Accélération Industrielle (ZAI) dans le cadre de la réforme fiscale engagée depuis 2023, ces zones restent un levier puissant pour les entrepreneurs, industriels et sociétés exportatrices qui souhaitent s’implanter au Maroc avec une fiscalité optimisée.
Pour un dirigeant qui hésite entre une implantation en zone franche et une création classique, la question est simple : quels avantages concrets, pour quelles activités, et selon quelle procédure ? Voici le tour d’horizon.
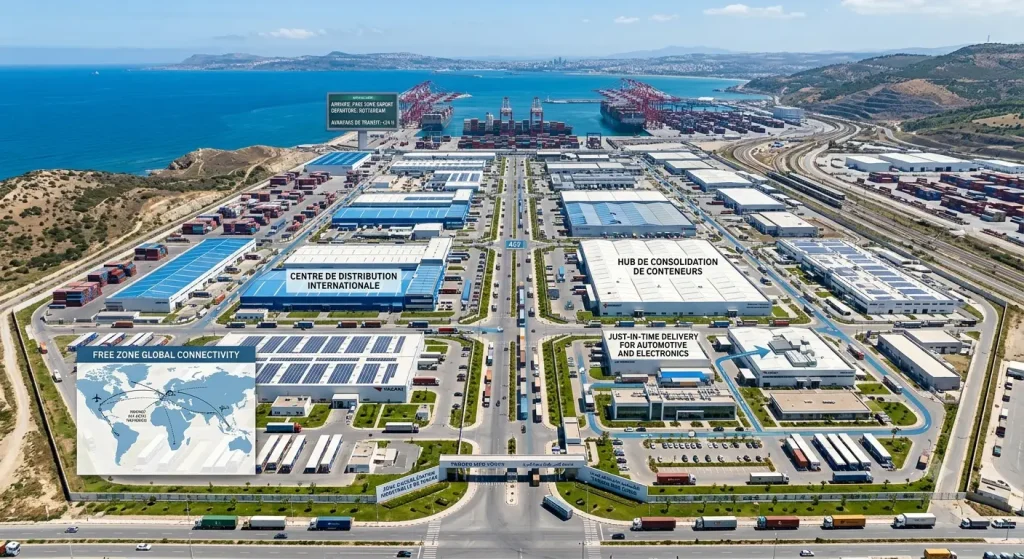
1. Quelles sont les zones franches de Tanger ?
Tanger dispose en effet de plusieurs zones spécialisées, chacune orientée vers des secteurs différents :
- Tanger Free Zone (TFZ) — la plus ancienne (ouverte en 1999), généraliste, avec plus de 500 entreprises actives dans l’automobile, l’aéronautique et l’électronique
- Tanger Automotive City (TAC) — dédiée au cluster automobile, à proximité de l’usine Renault
- Zones associées à Tanger Med — orientées logistique, industrie lourde et activités portuaires
- Zones tertiaires du type Tetouanshore (région voisine) — pour les activités de services : centres d’appels, back-office, offshoring
Par conséquent, le choix de la zone dépend directement de votre activité : industrielle, logistique ou tertiaire.
2. Les avantages fiscaux : le cœur de l'attractivité
Le régime fiscal applicable en zone franche reste l’un des plus généreux de la région, avec plusieurs volets :
Impôt sur les Sociétés (IS)
- Exonération totale pendant les 5 premiers exercices d’exploitation
- Taux réduit de 15 % au-delà, dans le cadre de l’harmonisation portée par la réforme fiscale (loi-cadre n° 69-19), contre un taux de droit commun pouvant atteindre 35 % en dehors des zones franches
TVA et douane
- Exonération de TVA avec maintien du droit à déduction pour les opérations réalisées à l’intérieur de la zone
- Franchise des droits de douane sur les matières premières, équipements et marchandises importés dans le cadre de l’activité
Taxe professionnelle et fiscalité locale
- Exonération de la taxe professionnelle pendant 15 ans à compter du début d’exploitation
- Exonération de la taxe de services communaux sur la même période, selon les zones
Flux financiers
- Liberté des transferts de devises pour les opérations à l’international
- Exonération de la retenue à la source sur les dividendes versés aux actionnaires non-résidents, selon la zone et le montage retenu
Point de vigilance : ces avantages sont réservés aux activités à vocation exportatrice. Ainsi, les ventes réalisées vers le marché marocain (« territoire national ») sont traitées comme des importations. Elles restent par conséquent soumises aux droits de douane, à la TVA et aux impôts de droit commun.
3. Qui peut s'installer en zone franche ?
Les zones d’accélération industrielle sont ouvertes aux activités industrielles et à certaines activités de services à forte valeur ajoutée. Toutefois, sont exclues :
- Les activités non industrielles sans valeur ajoutée réelle
- Les activités réservées à l’État
- Certaines activités soumises à monopole ou à autorisation spécifique (opérateurs télécoms, énergie, etc.)
- Par ailleurs, depuis 2023, les activités financières sont exclues du bénéfice des avantages ZAI
Il est donc essentiel de vérifier l’éligibilité de votre activité avant d’engager la procédure.
4. La procédure d'implantation, étape par étape
- Étude préalable : définition du projet, choix de la zone la plus adaptée à votre activité, projections d’export/import et business plan
- Demande d’autorisation auprès de l’autorité gestionnaire de la zone concernée (TMSA pour Tanger Med, ou l’aménageur compétent selon la zone)
- Signature d’un bail ou acquisition du foncier/local à l’intérieur du périmètre de la zone
- Constitution de la société marocaine via le Centre Régional d’Investissement (CRI) de Tanger ou l’OMPIC — le plus souvent sous forme de SARL ou SARL à associé unique
- Inscription fiscale et sociale : cette étape comprend d’abord l’obtention de l’identifiant fiscal auprès de la Direction Générale des Impôts, puis l’affiliation à la CNSS
- Mise en conformité opérationnelle : ouverture d’un compte bancaire professionnel, dépôt du capital social, obtention des autorisations d’exploitation spécifiques à l’activité
Délai indicatif : comptez entre 2 et 6 semaines pour une implantation complète lorsque le dossier est bien préparé. À titre de comparaison, une simple immatriculation classique hors zone franche prend, elle, entre 5 et 10 jours.
5. Zone franche ou société offshore : ne pas confondre
Certains entrepreneurs confondent encore zone franche et « société offshore ». Or, ce sont deux régimes bien différents :
- La société offshore est une structure sans activité industrielle locale, historiquement utilisée pour la facturation internationale. Or, ce régime est en voie de suppression progressive au Maroc.
- À l’inverse, la zone franche (ZAI) implique une véritable implantation physique et une activité réelle (industrielle ou de services), avec des avantages fiscaux conditionnés au respect d’obligations de fond : comptabilité conforme, déclarations fiscales et sociales, contrôles périodiques.
En définitive, le second régime est aujourd’hui le seul qui offre une sécurité juridique durable pour un projet d’implantation sérieux.
6. Vos obligations une fois installé
Par ailleurs, l’implantation en zone franche n’exonère pas des obligations de gestion courante :
- Tenue d’une comptabilité conforme aux normes marocaines
- Dépôt d’une déclaration annuelle fiscale et statistique
- Respect des obligations sociales : CNSS, paie, assurances des salariés
- Enfin, disponibilité pour des contrôles fiscaux et douaniers, qui visent à vérifier le respect des conditions d’octroi des exonérations
Une gestion comptable rigoureuse dès le lancement est donc indispensable pour sécuriser durablement le bénéfice de ces avantages.
L’implantation en zone franche de Tanger reste ainsi un choix pertinent pour toute activité industrielle exportatrice ou de services à forte valeur ajoutée, grâce à un régime fiscal parmi les plus compétitifs de la région. Cependant, ce choix n’est pertinent que si votre modèle économique est réellement tourné vers l’export : pour une activité destinée principalement au marché marocain, une implantation classique reste souvent plus simple et tout aussi avantageuse.