Créer une entreprise au Maroc en 2026 : guide complet pour les entrepreneurs et investisseurs
Editeur
juillet 8, 2026
La création de société au Maroc attire chaque année davantage d’entrepreneurs locaux. Elle séduit aussi de nombreux investisseurs étrangers, attirés par l’attractivité économique du pays. Le Royaume combine stabilité politique, climat des affaires au Maroc favorable et démarches administratives de plus en plus digitalisées. La loi sur la société marocaine encadre précisément chaque étape de la création. Cela va du choix du statut juridique jusqu’à l’obtention de l’identifiant fiscal. Ce guide détaille l’ensemble de la procédure de création d’entreprise au Maroc, ainsi que les spécificités réservées aux investisseurs non-résidents souhaitant créer une entreprise au Maroc dans les meilleures conditions.
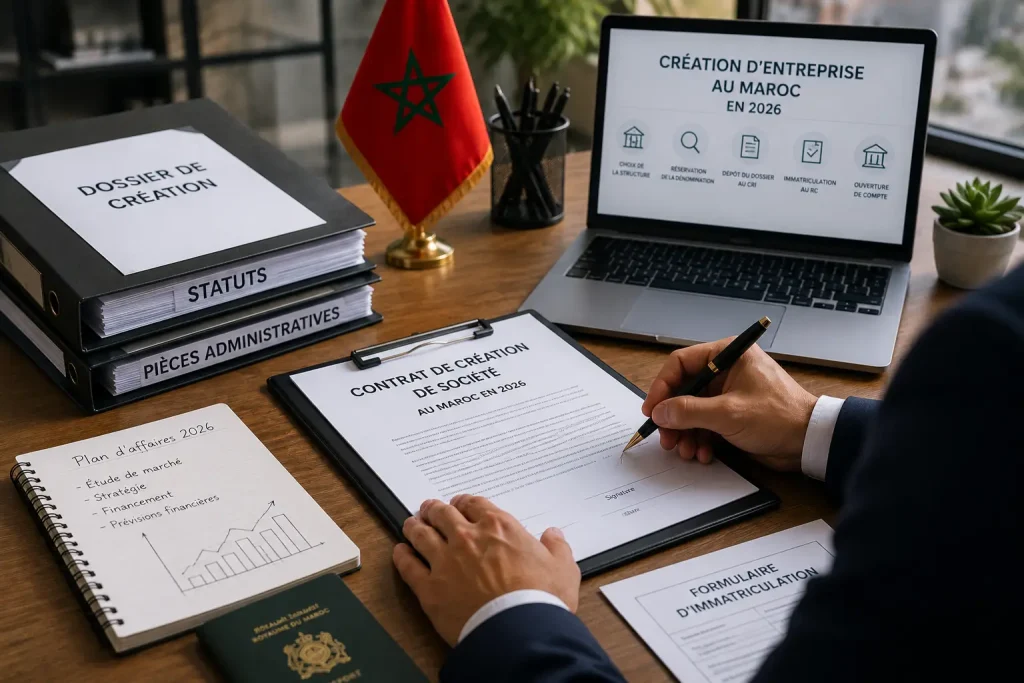
Pourquoi créer une entreprise au Maroc en 2026 ?
Le Maroc bénéficie d’une position unique, à la croisée de l’Europe, de l’Afrique subsaharienne et du Moyen-Orient. Cette situation stratégique fait du pays une plateforme logistique et commerciale de premier plan. Elle explique en grande partie l’attractivité économique du Maroc auprès des groupes internationaux. De plus, le gouvernement a multiplié les réformes destinées à faciliter l’investissement étranger. Il a notamment simplifié les démarches et digitalisé les services publics liés à la création de société.
L’économie marocaine s’appuie sur plusieurs piliers solides : l’industrie automobile et aéronautique, le textile, l’agroalimentaire et le tourisme. Par ailleurs, de nouveaux secteurs émergent fortement, portés par la stratégie nationale de diversification économique. Toute entreprise au Maroc, quelle que soit sa taille, peut ainsi s’appuyer sur un écosystème économique diversifié et un climat des affaires au Maroc en constante amélioration.
Un marché stratégique entre Europe, Afrique et Moyen-Orient
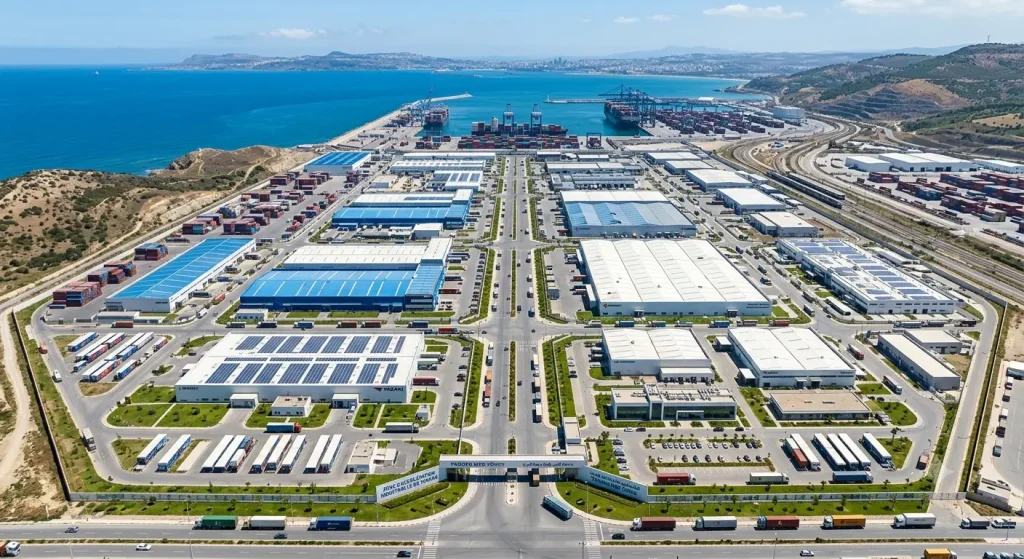
Le Maroc dispose d’un réseau d’accords de libre-échange couvrant plus de 50 pays. Ce réseau inclut l’Union européenne, les États-Unis et plusieurs pays africains. Cette ouverture commerciale permet aux sociétés commerciales implantées au Maroc d’exporter facilement vers ces marchés. En outre, les infrastructures portuaires positionnent le pays comme un hub logistique incontournable, à l’image du port de Tanger Med. Toute entreprise tournée vers l’international y trouve un atout majeur.
Les secteurs porteurs en 2026
L’industrie automobile continue son expansion, avec une production nationale qui dépasse désormais celle de nombreux pays européens. Le tourisme reste un moteur économique. majeur, tandis que la tech marocaine connaît un essor rapide porté par un écosystème de start-ups dynamique. Les énergies renouvelables représentent, quant à elles, un axe stratégique national, le Maroc ambitionnant de devenir un leader régional dans la production d’énergie solaire et éolienne.
Les avantages fiscaux du Maroc et les incitations pour les investisseurs
Les sociétés exportatrices bénéficient d’exonérations partielles ou totales de l’impôt sur les sociétés durant leurs premières années d’activité. Certaines zones, comme les zones d’accélération industrielle, offrent des avantages fiscaux supplémentaires. Elles proposent notamment une exonération de TVA à l’importation, une réduction de l’impôt sur les sociétés et une simplification douanière. Ces dispositifs se combinent à un coût de main-d’œuvre compétitif. Ainsi, de nombreux groupes internationaux choisissent le Maroc comme base pour leurs opérations régionales.
Les différentes formes juridiques pour créer une société au Maroc
Le choix du statut juridique de l’entreprise conditionne directement la fiscalité, la responsabilité des associés et les formalités de gestion. La loi sur la société marocaine distingue plusieurs structures, chacune adaptée à un profil d’entrepreneur précis, et chacune conférant à ses associés un statut différent au regard de la qualité de commerçant.
SARL au Maroc (Société à Responsabilité Limitée)
La SARL au Maroc demeure la forme juridique la plus répandue, notamment pour les PME et les projets portés par un ou plusieurs associés. Elle limite la responsabilité de chacun au montant de ses apports. Cela protège le patrimoine personnel des fondateurs. Aucun capital social minimum n’est imposé pour sa création. Cette souplesse facilite l’accès à l’entrepreneuriat pour les porteurs de projets aux ressources limitées. Contrairement à d’autres formes, les associés d’une SARL n’acquièrent pas nécessairement la qualité de commerçant à titre personnel : seule la société elle-même exerce l’activité commerciale.
SA au Maroc (Société anonyme)
La SA au Maroc s’adresse davantage aux projets d’envergure nécessitant des capitaux importants ou une ouverture future vers la bourse. Elle exige un capital minimum de 300 000 dirhams, porté à 3 millions de dirhams pour les sociétés faisant appel public à l’épargne. Cette forme juridique impose également la présence d’un conseil d’administration et d’un commissaire aux comptes. En contrepartie de ces contraintes, la société anonyme offre une meilleure crédibilité auprès des partenaires financiers. Elle facilite ainsi les levées de fonds.
SAS (Société par actions simplifiée)
La société par actions simplifiée séduit de plus en plus d’entrepreneurs grâce à sa gouvernance flexible. Les associés fixent librement, dans les statuts, les règles de fonctionnement et de prise de décision, sans les contraintes rigides imposées à la société anonyme. Cette souplesse en fait une structure prisée par les start-ups et les projets réunissant plusieurs investisseurs partageant une vision commune du développement de l’entreprise.
SNC (société en nom collectif) et société en commandite simple
La société en nom collectif regroupe des associés ayant tous la qualité de commerçant et répondant indéfiniment des dettes sociales sur leur patrimoine personnel. Elle convient aux projets familiaux fondés sur une confiance forte entre associés.
La société en commandite simple, quant à elle, distingue deux catégories d’associés aux statuts bien différents. D’une part, les commandités possèdent la qualité de commerçant et répondent indéfiniment et solidairement des dettes de la société. D’autre part, les commanditaires, simples apporteurs de capitaux, voient leur responsabilité limitée au montant de leurs apports et ne détiennent pas la qualité de commerçant. La société en commandite simple reste toutefois une forme marginale au Maroc, principalement utilisée dans des configurations familiales ou patrimoniales spécifiques.
Société en participation
La société en participation ne dispose d’aucune personnalité morale et n’est pas immatriculée au registre de commerce. Elle repose sur un accord contractuel entre associés, souvent pour un projet ponctuel, sans que ceux-ci acquièrent nécessairement la qualité de commerçant vis-à-vis des tiers.
Auto-entrepreneur au Maroc et micro-entreprise
Le statut d’auto-entrepreneur au Maroc séduit les indépendants et les activités à petite échelle grâce à sa simplicité administrative et fiscale. Le chiffre d’affaires annuel reste toutefois plafonné, selon la nature de l’activité exercée. Ce régime permet de démarrer rapidement une activité sans constituer de société, tout en bénéficiant d’un taux d’imposition forfaitaire avantageux.
Comment choisir la structure adaptée à son projet
Le choix dépend essentiellement de trois critères : le montant du capital disponible, le niveau de responsabilité souhaité et les perspectives de croissance. La SARL Maroc reste, quant à elle, le compromis le plus courant, tandis que la SA au Maroc ou la SAS conviennent davantage aux projets ambitieux visant des investisseurs. La société en commandite simple, plus rare, séduit surtout les configurations où certains associés recherchent la qualité de commerçant et une implication directe dans la gestion.
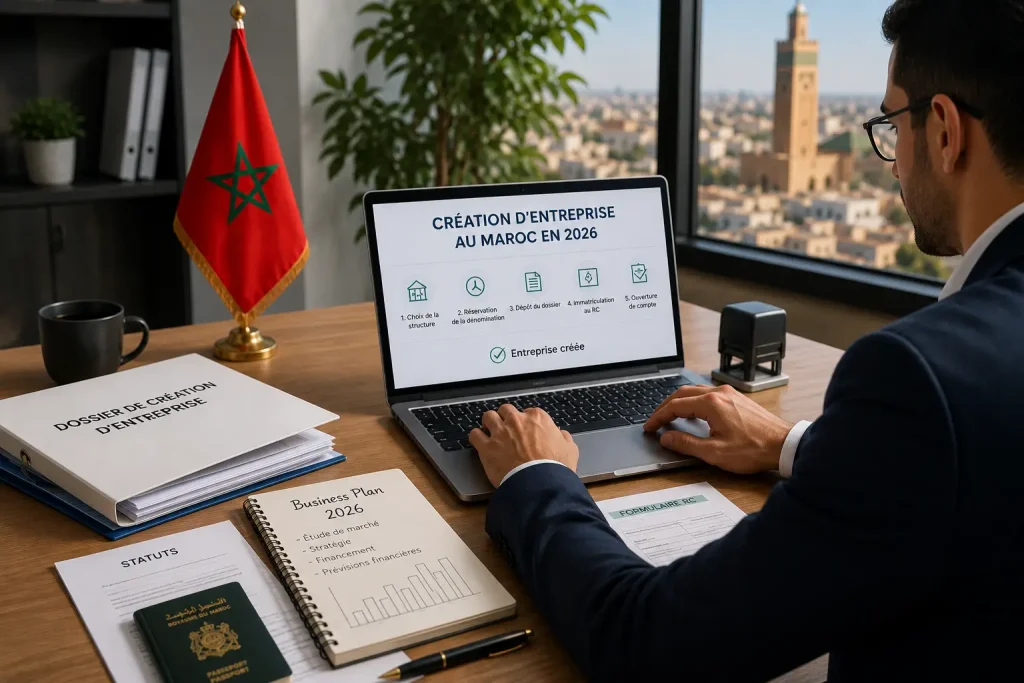
Les étapes de la procédure de création d'entreprise au Maroc
La création de société au Maroc suit un parcours administratif structuré, encadré par les Centres régionaux d’investissement. Chaque étape doit être respectée dans l’ordre pour éviter tout blocage lors de l’immatriculation au registre de commerce.
Certificat négatif et choix de la dénomination
La première démarche consiste à obtenir un certificat négatif auprès de l’Office marocain de la propriété industrielle et commerciale. Ce document, délivré via le modèle J, atteste d’un point essentiel. La dénomination sociale choisie n’est en effet pas déjà utilisée par une autre entreprise. Il convient de proposer plusieurs noms par ordre de préférence, car un nom trop proche d’une marque existante entraîne un rejet automatique.
Rédaction des statuts et objet social
Une fois le certificat négatif obtenu, les statuts doivent être rédigés. Ce document précise l’objet social de l’entreprise, ainsi que la répartition du capital et les pouvoirs des gérants. Pour une SARL au Maroc ou une SA au Maroc, un acte notarié ou un acte sous seing privé légalisé s’avère généralement nécessaire ; certaines démarches restent toutefois possibles sans notaire à la demande des associés, selon la forme juridique retenue.
Contrat de bail et droits d'enregistrement
L’entreprise doit ensuite justifier d’un siège social, généralement via un contrat de bail commercial. Ce contrat de bail, une fois signé, est soumis aux droits d’enregistrement auprès de l’administration fiscale, une formalité qui rend le document opposable aux tiers. Les statuts eux-mêmes font également l’objet de droits d’enregistrement lors de leur dépôt.
Dépôt du capital social
Le capital social doit être déposé auprès d’une banque marocaine, qui délivre une attestation de blocage, pièce indispensable pour la suite de la procédure de création d’entreprise au Maroc.
Immatriculation registre de commerce et identifiant fiscal
L’immatriculation au registre de commerce s’effectue auprès du tribunal de commerce compétent, généralement via le guichet unique du CRI. Cette étape permet trois obtentions essentielles : le numéro de registre de commerce, l’identifiant fiscal et le numéro de taxe professionnelle. C’est également à ce stade que la société acquiert officiellement la qualité de commerçant. Ce statut emporte des droits, mais aussi des obligations précises. L’identifiant fiscal, une fois attribué, doit figurer sur les factures, les déclarations fiscales et la majorité des documents officiels de la société.
Affiliation à la CNSS et acquisition de la personnalité morale
L’immatriculation s’accompagne de l’affiliation à la CNSS, obligatoire dès l’embauche du premier salarié. C’est l’immatriculation au registre du commerce qui marque l’acquisition de la personnalité morale : la société devient alors une personne morale distincte de ses fondateurs, capable de contracter et de posséder un patrimoine propre.
Publication légale et démarrage d'activité
La création doit enfin faire l’objet d’une publication dans un journal d’annonces légales ainsi qu’au Bulletin officiel. Une fois ces démarches achevées, l’entreprise peut légalement démarrer son activité, ouvrir un compte bancaire professionnel et émettre ses premières factures.
Le rôle du CRI au Maroc dans les démarches administratives au Maroc
Les Centres régionaux d’investissement centralisent l’ensemble des formalités administratives et fiscales liées à la création de société au Maroc, simplifiant considérablement chaque étape pour les porteurs de projets.
Fonctionnement du guichet unique entreprise
Le guichet unique entreprise regroupe les représentants des impôts, du registre de commerce, de la CNSS et de l’Office marocain de la propriété industrielle et commerciale. Cette organisation permet de traiter simultanément plusieurs formalités, réduisant ainsi les délais globaux. Certains CRI au Maroc proposent également un accompagnement personnalisé pour les investisseurs étrangers, incluant des conseils sur le statut juridique de l’entreprise ou les incitations sectorielles disponibles.
Délais et coûts de création
En moyenne, la création d’une SARL au Maroc prend entre 5 et 10 jours ouvrables lorsque le dossier est complet dès le dépôt initial. Les coûts administratifs restent modérés, oscillant entre 3 000 et 6 000 dirhams selon la forme juridique retenue. Ce délai peut toutefois s’allonger en cas de dossier incomplet ou de dénomination sociale contestée.
Budget et coût création société au Maroc
Anticiper le budget global d’implantation permet d’éviter les mauvaises surprises et de sécuriser le lancement d’une entreprise au Maroc dans de bonnes conditions.
Capital social minimum selon la forme juridique
La SARL au Maroc ne requiert aucun capital social minimum imposé par la loi. La SA au Maroc, elle, impose un capital minimum de 300 000 dirhams, porté à 3 millions de dirhams en cas d’appel public à l’épargne. La société en commandite simple ne fixe pas non plus de capital minimum légal, les apports des commandités et des commanditaires étant librement déterminés dans les statuts.
Frais annexes et frais notariés
Au-delà du capital social minimum, plusieurs frais annexes doivent être intégrés au budget prévisionnel : domiciliation, honoraires d’expert-comptable, frais notariés liés au contrat de bail et droits d’enregistrement associés. Le coût de création de société au Maroc varie ainsi sensiblement selon la forme juridique choisie et le niveau d’accompagnement souhaité.
Fiscalité et obligations comptables entreprise au Maroc
Impôt sur les sociétés (IS au Maroc)
L’IS au Maroc s’applique selon un barème progressif. Des taux réduits sont prévus pour les nouvelles entreprises. Certaines exonérations temporaires bénéficient aux sociétés exportatrices ou implantées dans les zones d’accélération industrielle.
Taxe professionnelle et TVA au Maroc
Toute société commerciale doit s’acquitter de la taxe professionnelle dès le démarrage de son activité. S’y ajoute la TVA, appliquée au taux normal de 20 % sur la majorité des biens et services.
Obligations comptables entreprise
Toute société commerciale doit tenir une comptabilité régulière conforme au Code Général de normalisation comptable. Les états de synthèse annuels doivent être déposés auprès de l’administration fiscale, en mentionnant systématiquement l’identifiant fiscal. Un commissaire aux comptes devient par ailleurs obligatoire pour la SA au Maroc. Cette obligation s’applique aussi aux SARL dépassant certains seuils de chiffre d’affaires.
Créer une entreprise au Maroc en tant qu'investisseur étranger au Maroc
Le Maroc facilite l’implantation des investisseurs étrangers grâce à un cadre juridique ouvert et des accords bilatéraux favorables.
Conditions spécifiques pour une société avec capital étranger
Un investisseur étranger peut détenir jusqu’à 100 % du capital d’une société marocaine. Cela reste vrai dans la quasi-totalité des secteurs d’activité. Seules quelques exceptions subsistent, notamment dans certains domaines liés à la sécurité nationale. La procédure de création reste identique à celle applicable aux résidents marocains, bien que certains documents supplémentaires soient exigés.
Rapatriement des capitaux et des dividendes
Le régime de convertibilité garantit aux investisseurs étrangers la possibilité de rapatrier librement leurs bénéfices, dividendes et produits de cession. Cette liberté reste toutefois soumise au respect des formalités déclaratives auprès de l’Office des Changes.
Convention de non-double imposition et zones franches
Le Maroc a signé de nombreuses conventions de non-double imposition avec des pays européens, nord-américains et du Golfe. Ces accords évitent ainsi une taxation redondante des bénéfices. Les zones franches d’exportation offrent par ailleurs des avantages fiscaux et douaniers substantiels, à Tanger notamment. Les entreprises tournées vers l’export en bénéficient particulièrement.
Les erreurs de création d'entreprise à éviter
Plusieurs pièges administratifs au Maroc reviennent fréquemment chez les entrepreneurs, qu’ils soient marocains ou étrangers. Le choix d’une dénomination sociale trop proche d’une marque existante entraîne souvent le rejet du certificat négatif dès la première étape. De même, négliger l’objet social lors de la rédaction des statuts peut créer des blocages lors de futures décisions stratégiques.
Sous-estimer les droits d’enregistrement liés au contrat de bail expose également l’entreprise à des régularisations coûteuses. Enfin, se passer d’un accompagnement professionnel augmente sensiblement le risque d’erreurs administratives lors de chaque étape de la création de société au Maroc.
Questions création société au Maroc – FAQ 2026
En général, la création d'une SARL au Maroc prend entre 5 et 10 jours ouvrables lorsque le dossier est complet dès le dépôt initial.
Oui, la législation marocaine autorise la détention intégrale du capital par un investisseur étranger au Maroc dans la grande majorité des secteurs d'activité.
La qualité de commerçant est acquise lors de l'immatriculation registre de commerce, qui marque également l'acquisition de la personnalité morale de la société.
La société en commandite simple réunit des commandités, qui détiennent la qualité de commerçant et répondent indéfiniment des dettes sociales, et des commanditaires, simples apporteurs de capitaux à responsabilité limitée.
Aucun capital social minimum légal n'est imposé pour la SARL au Maroc. Un montant symbolique suffit théoriquement, bien qu'un capital plus élevé renforce la crédibilité de l'entreprise.
Les frais notariés varient selon la forme juridique d'entreprise retenue et la complexité des statuts, et s'ajoutent au coût de création de société au Maroc global du projet.
Article récent
-
 Fiscalité au Maroc : le guide simple pour comprendre les principaux impôts et taxes10 Août 2026
-
Les erreurs fiscales les plus fréquentes des PME au Maroc (et comment les éviter)09 Juil 2026
-
 Créer une entreprise au Maroc en 2026 : guide complet pour les entrepreneurs et investisseurs08 Juil 2026
-
 Créer une société au Maroc en tant que MRE : guide complet 202608 Juil 2026
-
 Créer une société en zone franche de Tanger : guide, avantages fiscaux et procédure 202608 Juil 2026
-
 Loi de Finances 2026 au Maroc : ce qui change pour votre entreprise07 Juil 2026